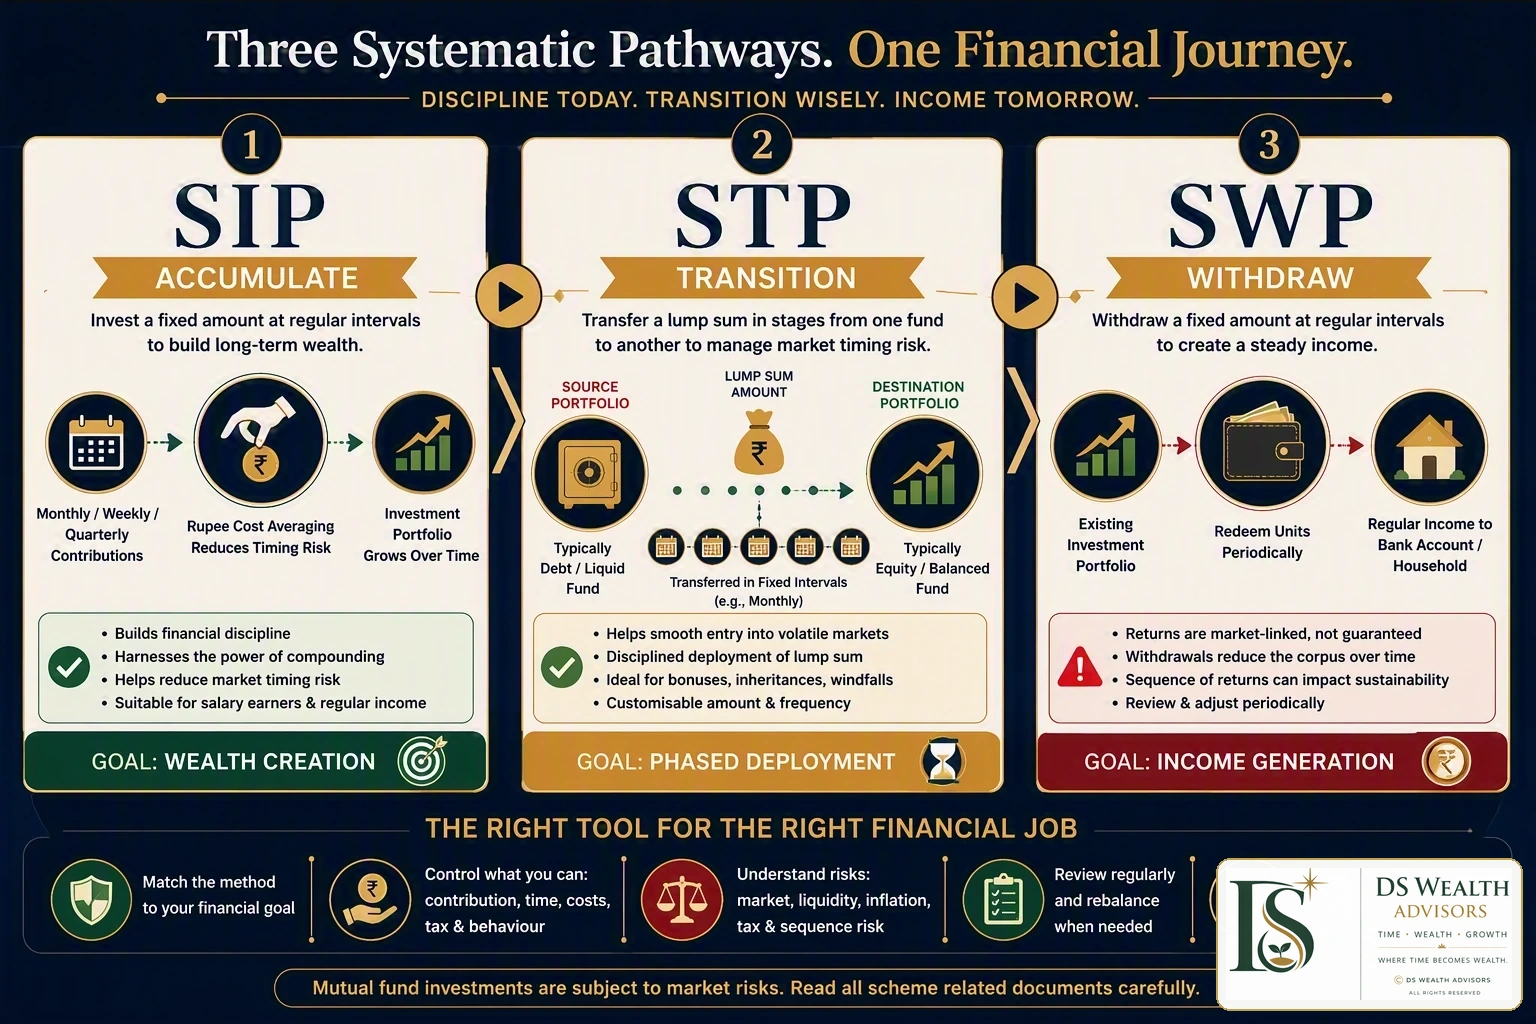
SIP अर्थात Systematic Investment Plan, STP अर्थात Systematic Transfer Plan और SWP अर्थात Systematic Withdrawal Plan म्यूचुअल फंड के लेनदेन निर्देश हैं, अलग परिसंपत्ति-वर्ग नहीं। SIP नया धन नियमित रूप से लगाता है, STP मौजूदा धन को पात्र योजनाओं के बीच चरणबद्ध स्थानांतरित करता है और SWP इकाइयों का नियमित मोचन करके नकदी देता है। कोई भी विधि प्रतिफल की गारंटी या अंतर्निहित योजना का जोखिम समाप्त नहीं करती।
अपने निर्णय के अनुसार अध्ययन-पथ चुनें
म्यूचुअल फंड की मूल बातें, परिभाषाएं, उदाहरण, सुरक्षा-जांच और प्रश्नोत्तर से शुरू करें।
लागत, कर, निवेश-संग्रह की भूमिका, पुनर्संतुलन, STP की अवसर-लागत और प्रतिफल-क्रम जोखिम पढ़ें।
SWP प्रक्रिया, इकाई-क्षय, मुद्रास्फीति और निकासी तनाव-परीक्षण पर ध्यान दें।
म्यूचुअल फंड निवेश का माध्यम है; SIP, STP और SWP निर्देश हैं।
म्यूचुअल फंड अनेक निवेशकों का धन एकत्र करके घोषित उद्देश्य के अनुसार इक्विटी, ऋण-पत्र, मुद्रा-बाजार साधन या इनके मिश्रण में निवेश करता है। निवेशक अनुपातिक हिस्सेदारी दर्शाने वाली इकाइयां रखते हैं। शुद्ध परिसंपत्ति मूल्य, अर्थात NAV, परिसंपत्तियों और देनदारियों के बाद प्रति-इकाई लेखा-मूल्य है। परिसंपत्ति प्रबंधन कंपनी, अर्थात AMC, योजना का प्रबंधन करती है। लेनदेन निर्देश धन के आने, स्थानांतरित होने या निकलने का तरीका तय करता है; योजना निवेश-संपर्क, लागत और जोखिम तय करती है।
SIP क्या है? Systematic Investment Plan
SIP का पूरा नाम Systematic Investment Plan है। इसमें चुनी गई राशि निर्धारित अंतराल पर म्यूचुअल फंड में लगती है। प्रत्येक किस्त लागू NAV पर इकाइयां खरीदती है। कम NAV पर समान योगदान से अधिक और अधिक NAV पर कम इकाइयां मिलती हैं। भारत में इसे रुपया-लागत औसत कहा जाता है और अमेरिका में इसका कार्यात्मक निकटतम शब्द डॉलर-लागत औसत है। इससे लाभ सुनिश्चित नहीं होता और हानि से सुरक्षा नहीं मिलती।
STP क्या है? Systematic Transfer Plan
STP का पूरा नाम Systematic Transfer Plan है। इसमें चुनी गई राशि स्रोत म्यूचुअल फंड योजना से पात्र गंतव्य योजना में नियमित रूप से जाती है, सामान्यतः उसी AMC के भीतर। स्थानांतरण में प्रायः स्रोत इकाइयों का मोचन और गंतव्य इकाइयों की खरीद होती है, इसलिए कर और निकास-शुल्क लागू हो सकते हैं। STP एक प्रवेश-तिथि पर निर्भरता घटा सकता है, पर बेहतर औसत लागत या एकमुश्त निवेश से अधिक प्रतिफल की गारंटी नहीं देता।
SWP क्या है? Systematic Withdrawal Plan
SWP का पूरा नाम Systematic Withdrawal Plan है। इसमें मौजूदा म्यूचुअल फंड निवेश की इकाइयां नियमित रूप से बेचकर धन निवेशक को दिया जाता है। भुगतान अपने-आप ब्याज, लाभांश या सुनिश्चित आय नहीं है। इसमें मूल पूंजी और लाभ शामिल हो सकते हैं। लगातार निकासी और हानि निवेश-संग्रह समाप्त कर सकती है।
| विशेषता | SIP | STP | SWP |
|---|---|---|---|
| पूरा नाम | Systematic Investment Plan | Systematic Transfer Plan | Systematic Withdrawal Plan |
| मुख्य कार्य | संचय | स्थानांतरण | निकासी |
| धन की दिशा | बैंक खाते से म्यूचुअल फंड | स्रोत योजना से गंतव्य योजना | म्यूचुअल फंड से बैंक खाता |
| इकाई प्रभाव | इकाइयां खरीदता है | स्रोत इकाइयां बेचकर गंतव्य इकाइयां खरीदता है | इकाइयां बेचता है |
| मुख्य जोखिम | अंतर्निहित योजना का जोखिम और गलत समय पर रोकना | कर, निकास-शुल्क, स्रोत जोखिम और अवसर-लागत | प्रतिफल-क्रम जोखिम और निवेश-संग्रह समाप्त होना |
| प्रतिफल गारंटी | नहीं | नहीं | नहीं |
SIP खरीदता है, STP स्थानांतरित करता है और SWP बेचता है। निर्देश व्यवस्थित है; प्रतिफल नहीं।
पहली बार निवेश करने वाले के पांच प्रश्न
राशि, तिथि और यह तय करें कि आवश्यकता अनिवार्य है या लचीली।
कम अवधि का धन अस्थिर इक्विटी रणनीति के लिए उपयुक्त नहीं हो सकता।
हानि सहने की वित्तीय क्षमता को भावनात्मक जोखिम-सहनशीलता से अलग समझें।
आवश्यक खर्च, आपात नकदी और महंगे ऋण के बाद टिकाऊ राशि चुनें।
उद्देश्य, जोखिम संकेतक, निवेश-संग्रह, लागत, तरलता और निकास शर्तें पढ़ें।
केवल हाल का प्रतिफल अधिक होने के कारण योजना न चुनें।
अनुभवी निवेशक केवल निर्देश नहीं, पूरे निवेश-संग्रह का मूल्यांकन करें
योजना को मूल बाजार-संपर्क, आय, विविधीकरण, तरलता या सीमित सहायक आवंटन के रूप में वर्गीकृत करें।
व्यय अनुपात, सलाह या वितरण लागत, मंच शुल्क, निकास-शुल्क, कर और क्रियान्वयन घर्षण जोड़ें।
संकेंद्रण, गिरावट, ऋण-गुणवत्ता, अवधि, मुद्रा, तरलता और प्रतिफल-क्रम जोखिम देखें।
प्रत्येक योगदान या मोचन की खरीद-तिथि, लागत और धारण-अवधि अलग हो सकती है।
बाजार भावुक होने से पहले लक्ष्य-सीमा और निर्णय संकेत तय करें।
निवेश-तर्क, अपेक्षित भूमिका, समीक्षा संकेत और निकास शर्त लिखें।
SIP, स्टेप-अप SIP और लागत-प्रभाव कैलकुलेटर
Assumptions / मान्यताएं: month-end contributions, monthly compounding, annual step-up after each 12-month block, fee deducted from gross return as a simplified scenario, tax and exit load excluded. Results are illustrations, not forecasts.
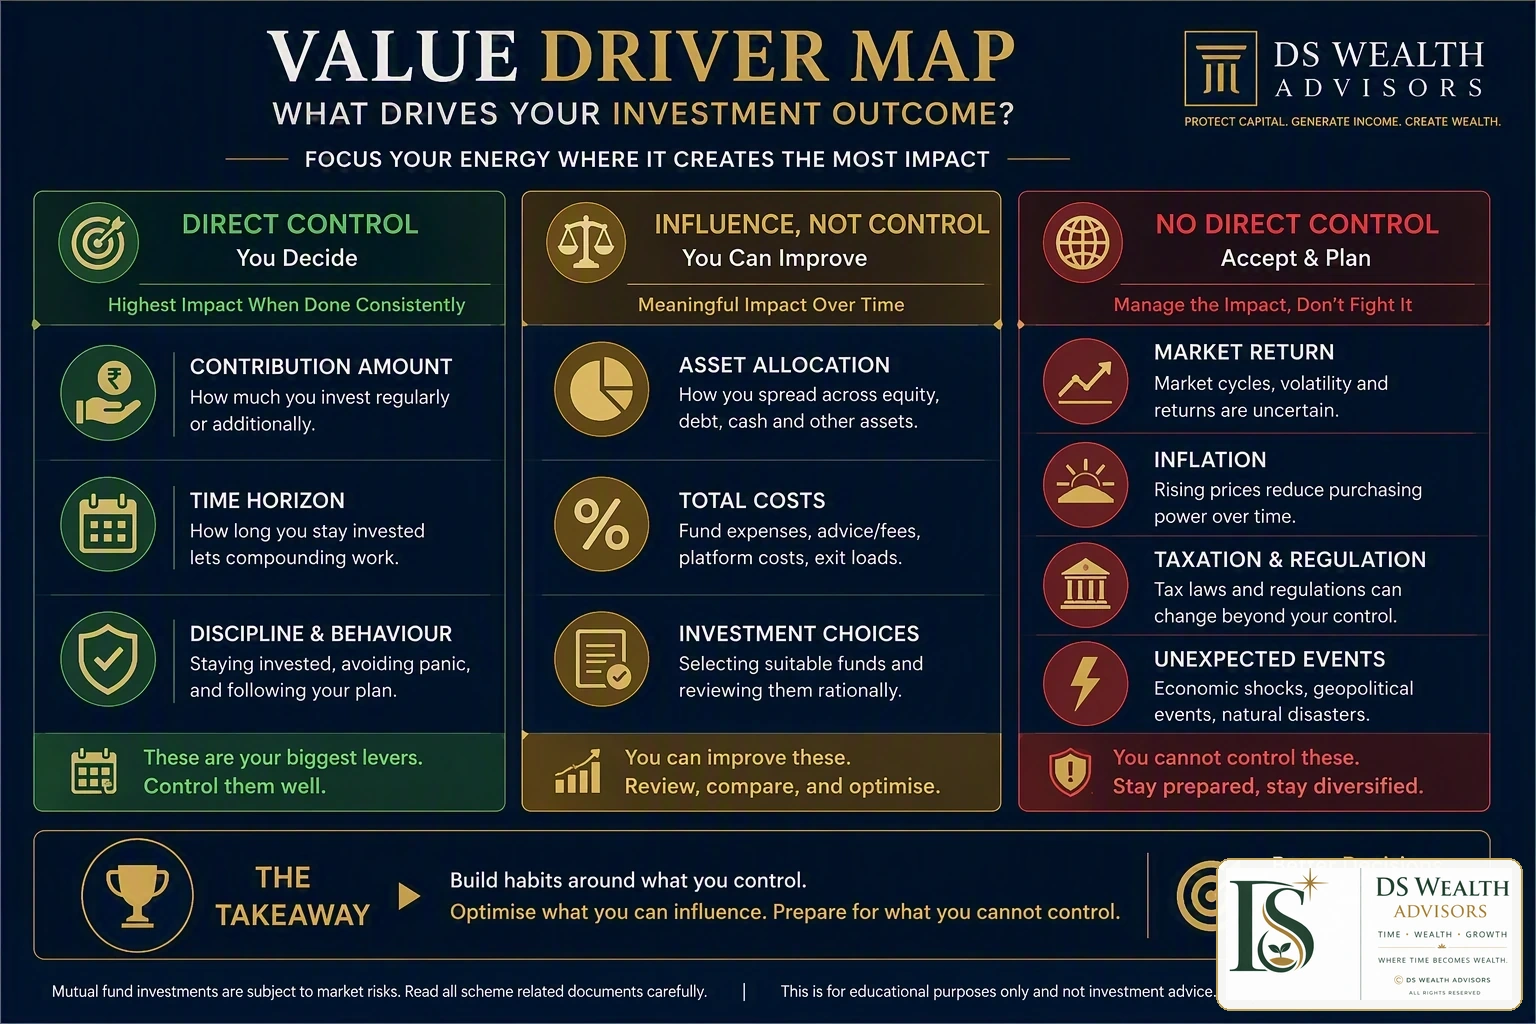
परिणाम कारक 1: योगदान, समय और उपयुक्त निवेश-संपर्क संपत्ति बनाते हैं
भविष्य की संपत्ति = योगदान + निवेश-वृद्धि − लागत − कर − व्यवहारगत त्रुटियां। योगदान और अवधि पर बाजार-प्रतिफल की तुलना में अधिक नियंत्रण है।
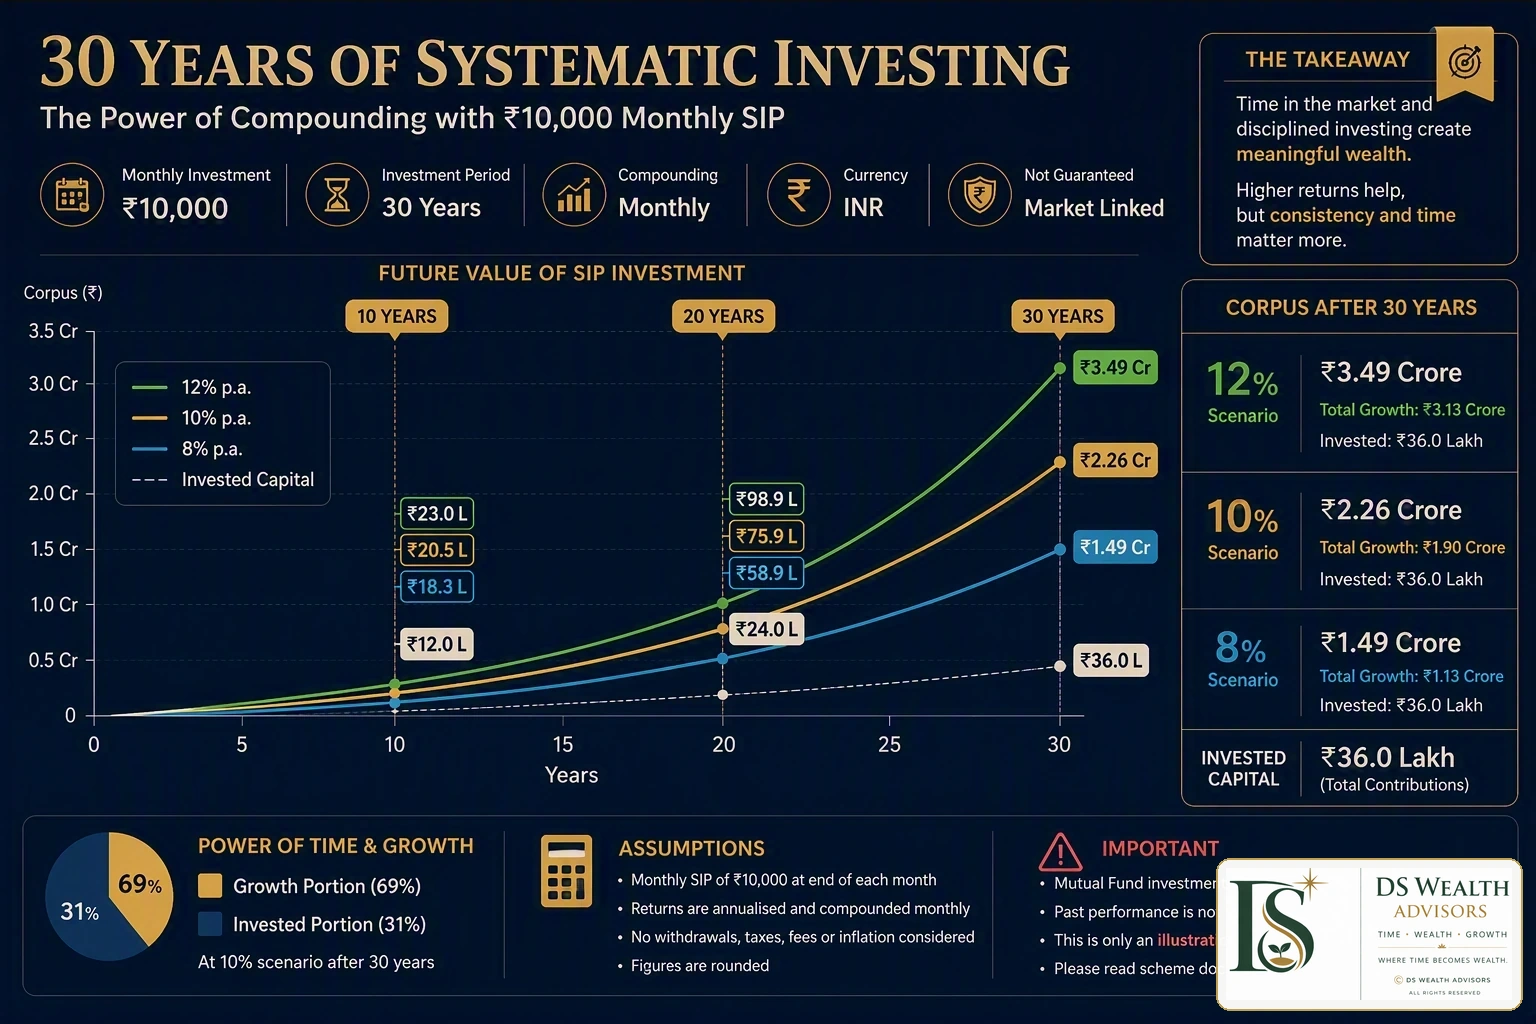
समय, योगदान-वृद्धि और लागत सभी परिणाम बदलते हैं
| अवधि | कुल निवेश | 8% | 10% | 12% |
|---|---|---|---|---|
| 10 | ₹12.0 lakh | ₹18.29 lakh | ₹20.48 lakh | ₹23.00 lakh |
| 20 | ₹24.0 lakh | ₹58.90 lakh | ₹75.94 lakh | ₹98.93 lakh |
| 30 | ₹36.0 lakh | ₹1.49 crore | ₹2.26 crore | ₹3.49 crore |
Illustrative month-end contributions with monthly compounding; tax, costs and inflation excluded from this table.
परिणाम कारक 2: लागत, कर और व्यवहार तय करते हैं कि कितना बचता है
केवल प्रमुख प्रतिफल नहीं, लागत, कर और मुद्रास्फीति के बाद बची संपत्ति की तुलना करें।
व्यवहारगत त्रुटियां अच्छी व्यवस्था को कमजोर कर सकती हैं
हाल के विजेता को चुनना उत्कृष्ट प्रदर्शन के बाद खरीद हो सकता है।
गिरावट के बाद SIP रोकना अनुशासन को उलट सकता है।
बार-बार परिवर्तन कर, निकास-शुल्क और असंगति बढ़ा सकता है।
अच्छी समीक्षा का परिणाम कोई लेनदेन न करना भी हो सकता है।
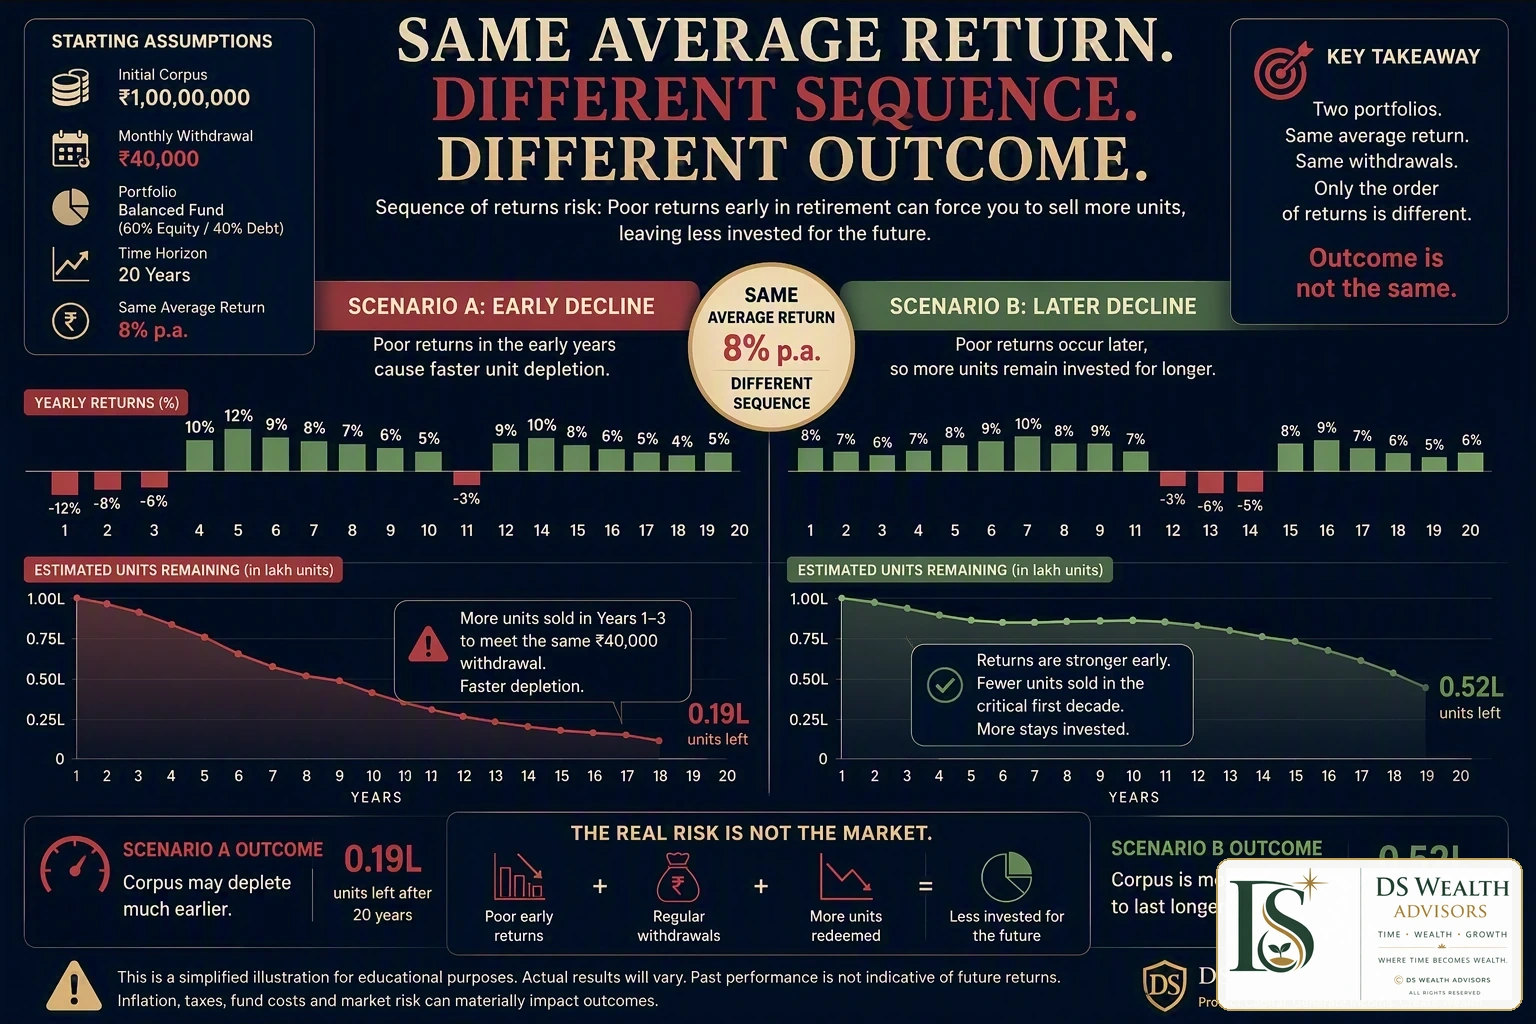
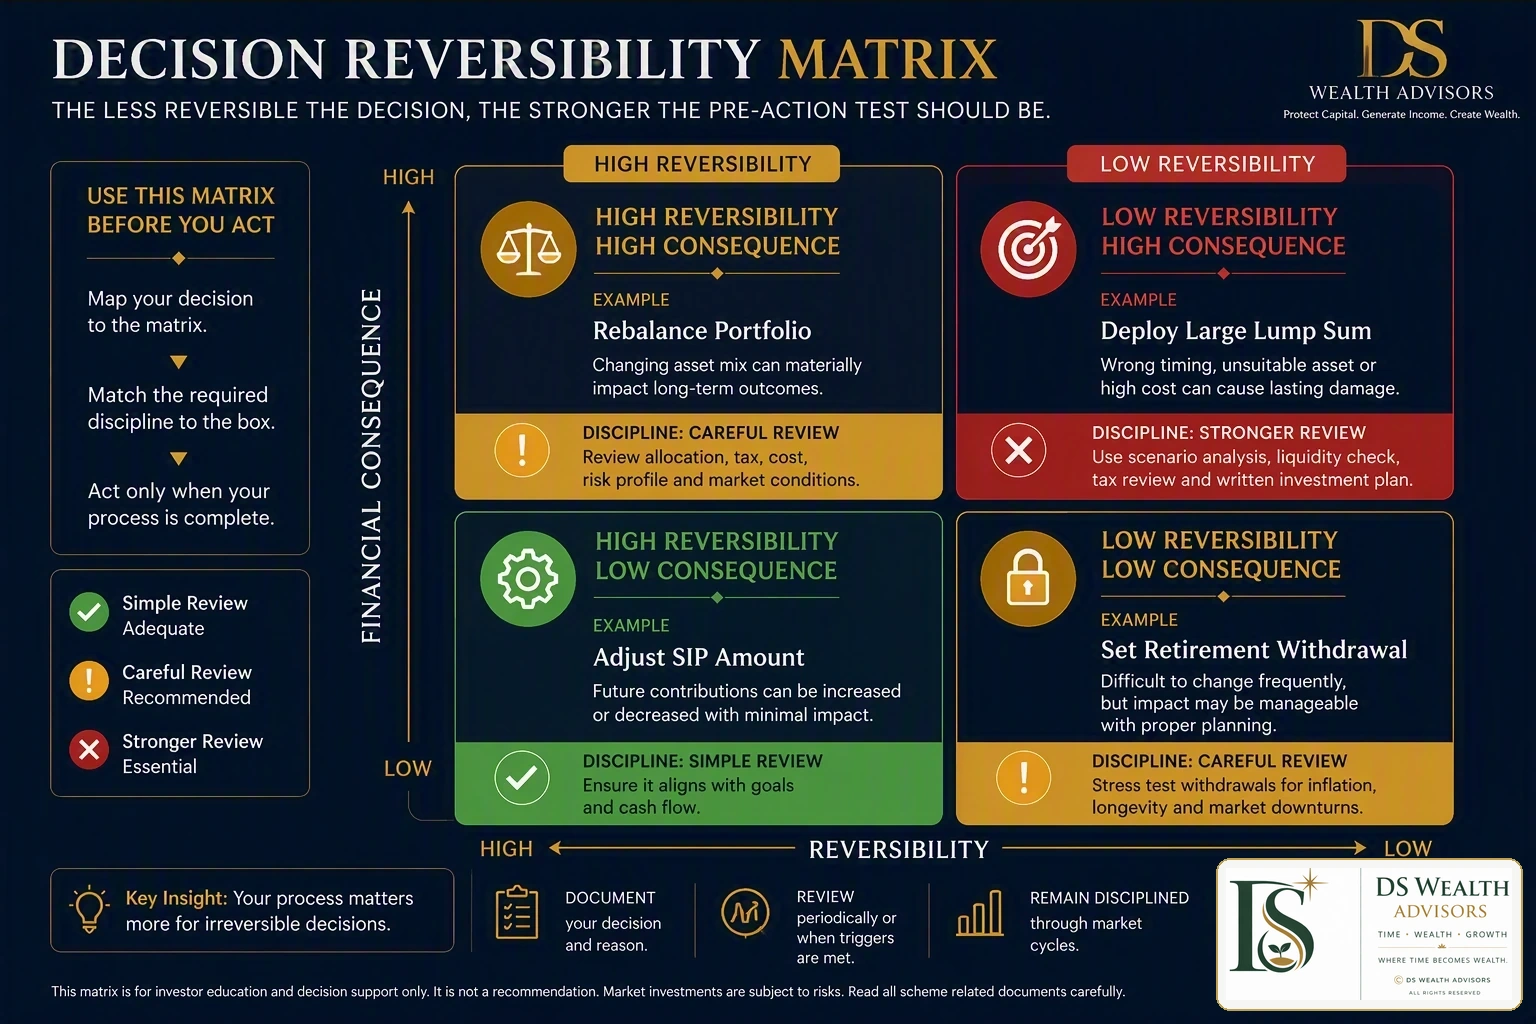
परिणाम कारक 3: प्रत्येक निर्देश को सही वित्तीय कार्य से जोड़ें
जीवन-चक्र उदाहरण
12 वर्ष से अधिक दूर लक्ष्य के लिए ₹15,000 मासिक; योगदान और संपत्ति-विन्यास की वार्षिक समीक्षा।
तरलता, कर, निकास-शुल्क और अवसर-लागत जांचकर ₹12 लाख बोनस का ₹1 लाख मासिक स्थानांतरण।
₹40,000 मासिक सेवानिवृत्ति नकदी को कम प्रतिफल, अधिक मुद्रास्फीति और शुरुआती गिरावट में परखना।
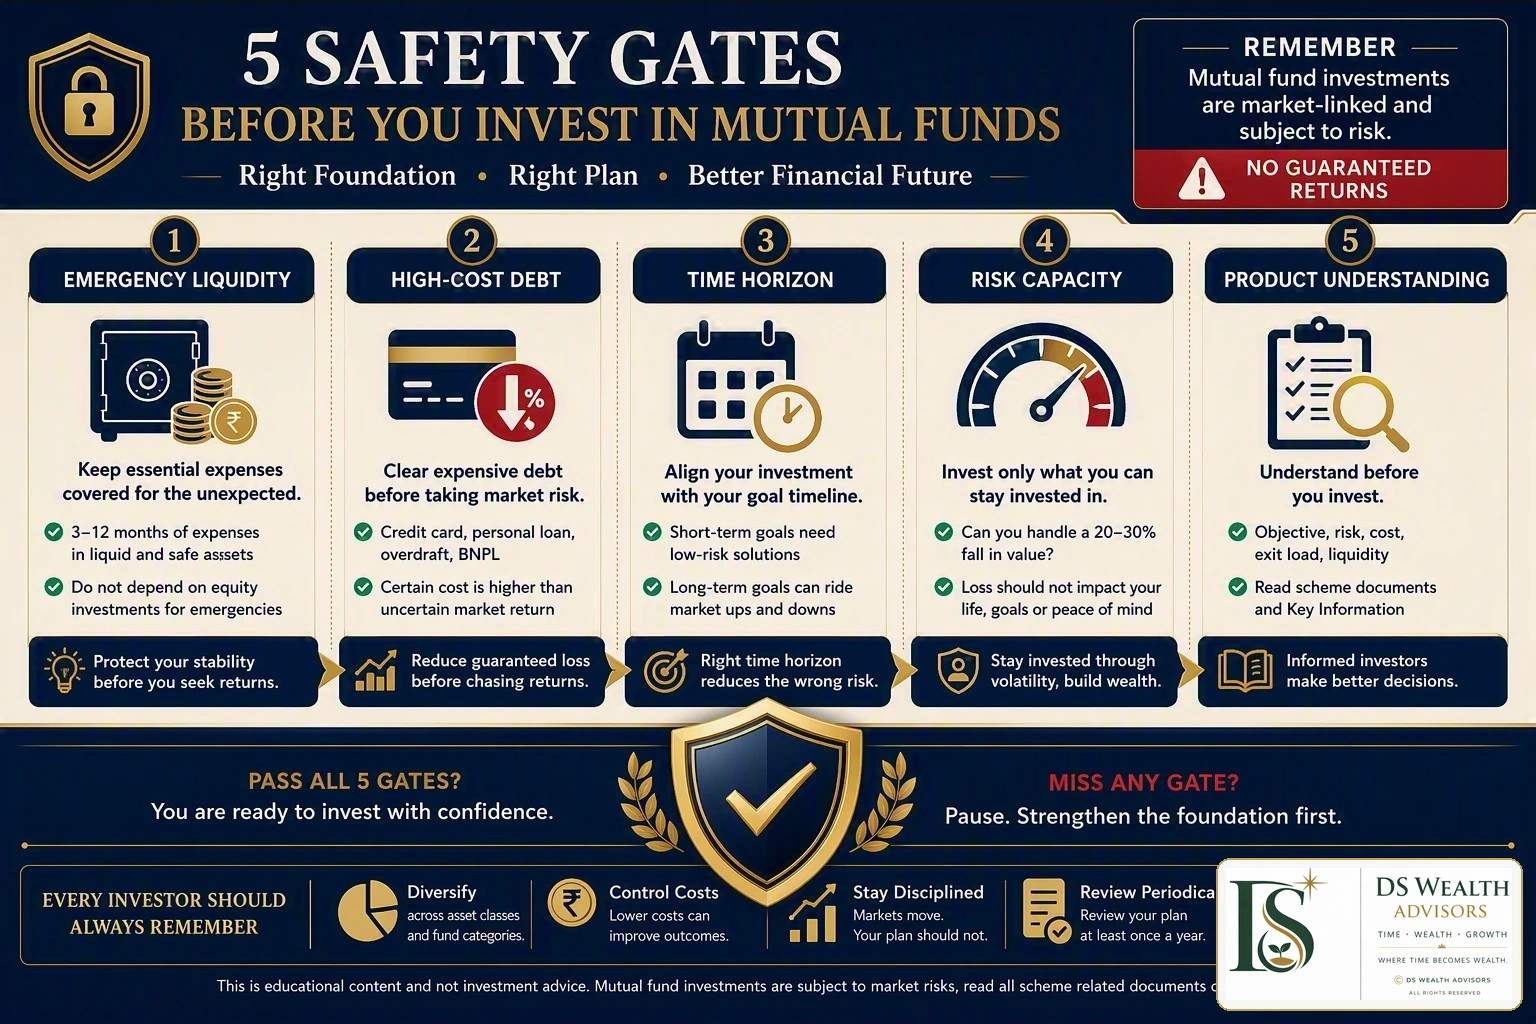
निवेश से पहले पांच सुरक्षा-जांच पूरी करें
आवश्यक खर्च गलत समय पर अस्थिर निवेश बेचने पर निर्भर न हो।
निश्चित ऋण-लागत की तुलना अनिश्चित निवेश-प्रतिफल से करें।
लक्ष्य चुने जोखिम के लिए पर्याप्त समय देता हो।
हानि अनिवार्य लक्ष्य छोड़ने पर मजबूर न करे।
स्वचालित निर्देश से पहले आधिकारिक दस्तावेज पढ़ें।
चार प्रबंधन उपकरण निवेश निर्णय को बेहतर बनाते हैं
बाजार के साथ शब्द बदलते हैं; आर्थिक कार्य समान रह सकता है
| आवश्यकता | भारत | संयुक्त राज्य अमेरिका | यूनाइटेड किंगडम | यूरोपीय संघ |
|---|---|---|---|---|
| नियमित निवेश | SIP; रुपया-लागत औसत | स्वचालित निवेश; डॉलर-लागत औसत | नियमित निवेश; पाउंड-लागत औसत | आवर्ती निवेश या बचत योजना |
| एकमुश्त धन चरणों में लगाना | जहां उपलब्ध वहां STP | जहां उपलब्ध निर्धारित विनिमय या आवधिक खरीद | जहां उपलब्ध चरणबद्ध निवेश | जहां उपलब्ध निर्धारित स्थानांतरण |
| नियमित निकासी | SWP | स्वचालित या व्यवस्थित निकासी | नियमित निकासी या पेंशन ड्रॉडाउन | निर्धारित मोचन या स्थानीय निकासी व्यवस्था |
सरल शब्दावली
अक्सर पूछे जाने वाले प्रश्न
क्या SIP स्वयं म्यूचुअल फंड है?
नहीं। SIP निवेश की विधि है। चुना म्यूचुअल फंड निवेश-संपर्क और जोखिम तय करता है।
क्या SIP सुरक्षित है?
SIP सुरक्षा की गारंटी नहीं देता। खरीद अलग तिथियों पर होती है, पर अंतर्निहित योजना का मूल्य घट सकता है।
क्या SIP से निवेशक धनवान बन सकता है?
योगदान, समय और अनुशासन दीर्घकालीन संपत्ति में सहायक हो सकते हैं, पर कोई परिणाम सुनिश्चित नहीं है।
कौन-सी SIP सबसे अच्छी है?
कोई सार्वभौमिक सर्वोत्तम SIP नहीं है। उपयुक्तता लक्ष्य, अवधि, संपत्ति-विन्यास, लागत, जोखिम-क्षमता और सलाह की आवश्यकता पर निर्भर है।
SIP रोकने पर क्या होता है?
भविष्य की किस्तें रोकने से पहले खरीदी इकाइयां सामान्यतः अपने-आप नहीं बिकतीं।
SIP या एकमुश्त निवेश में कौन बेहतर है?
SIP नियमित आय के लिए उपयुक्त है; एकमुश्त निवेश उपलब्ध पूंजी तुरंत लगाता है। निर्णय नकदी-प्रवाह, जोखिम-क्षमता और अवसर-लागत पर निर्भर है।
क्या STP कर-मुक्त है?
ऐसा न मानें। स्रोत योजना का मोचन कर और निकास-शुल्क उत्पन्न कर सकता है।
क्या STP बेहतर प्रवेश-मूल्य सुनिश्चित करता है?
नहीं। स्रोत योजना में धन प्रतीक्षा करते समय बाजार ऊपर जा सकता है।
क्या SWP सुनिश्चित मासिक आय देता है?
नहीं। नकदी-प्रवाह नियमित हो सकता है, पर निवेश बाजार से जुड़ा रहता है।
क्या SWP में धन समाप्त हो सकता है?
हाँ। अधिक निकासी, खराब प्रतिफल, लागत, कर और मुद्रास्फीति निवेश-संग्रह समाप्त कर सकते हैं।
कार्यपद्धति, स्रोत और संपादकीय नियंत्रण
- शोध की अंतिम तिथि: 10 अगस्त 2026।
- कैलकुलेटर माह-अंत नकदी-प्रवाह और मासिक चक्रवृद्धि उपयोग करता है।
- प्रतिफल, लागत और मुद्रास्फीति आंकड़े विश्लेषणात्मक मान्यताएं हैं, भविष्यवाणी नहीं।
- निवेशक के क्षेत्राधिकार के कर और नियामकीय नियम सत्यापित किए जाने चाहिए।
- प्रमुख संदर्भों में SEBI Investor, AMFI, Investor.gov, IRS, FCA, MoneyHelper और ESMA शामिल हैं।
महत्वपूर्ण तथ्यात्मक या नियामकीय त्रुटि को सुधारा, दिनांकित और वर्णित किया जाना चाहिए। प्रबंधन अवधारणाएं विश्लेषणात्मक उपकरण हैं; संस्थागत समर्थन का संकेत नहीं।
लेखक के बारे में
धीरज कुमार सिंह · डीएस वेल्थ एडवाइजर्स · SEBI Registered Investment Adviser · INA000019732
पूंजी की रक्षा करें। आय उत्पन्न करें। संपत्ति बनाएं।