EBITDA को आसान भाषा में समझें
अर्थ, फॉर्मूला, मार्जिन, नकदी प्रवाह, मूल्यांकन और सामान्य गलतियां।
EBITDA परिचालन लाभप्रदता दिखाता है। नकदी प्रवाह बताता है कि लाभ वास्तविक धन बन रहा है या नहीं।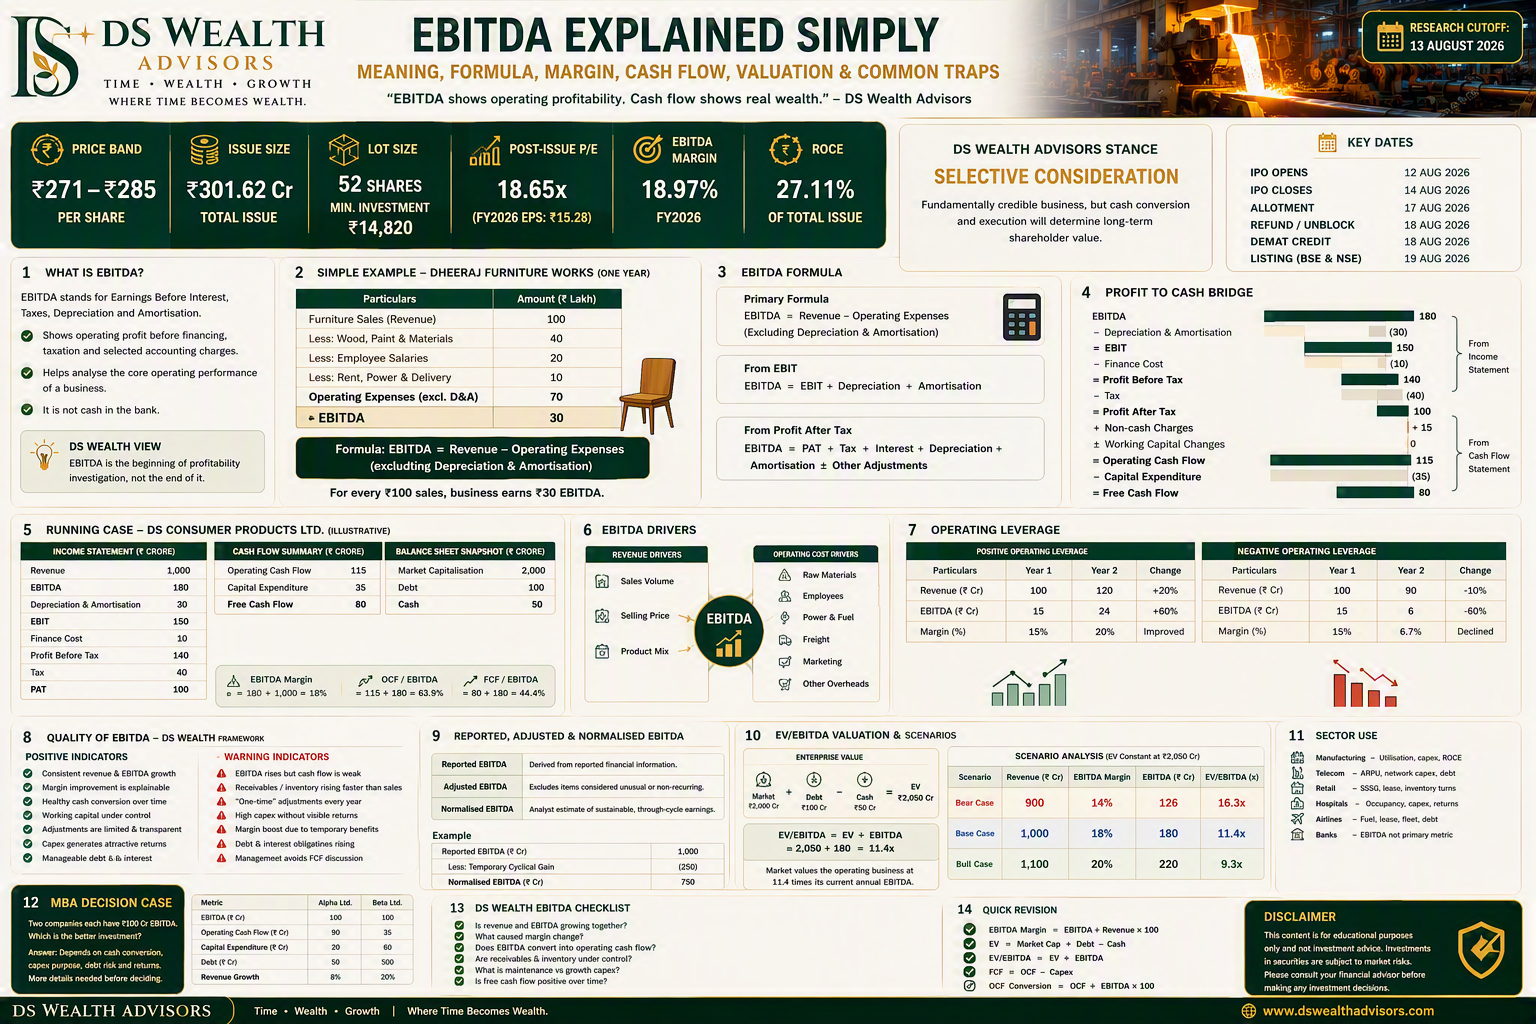
01. 60 सेकंड में उत्तर
EBITDA ब्याज, कर, मूल्यह्रास और अमूर्त व्यय से पहले का परिचालन लाभ है। यह वित्तपोषण और कर से पहले मुख्य व्यवसाय के इंजन को समझने में मदद करता है। यह बैंक की नकदी, मुक्त नकदी प्रवाह या शेयरधारकों के लिए अंतिम लाभ नहीं है।
02. सरल उदाहरण: Dheeraj Furniture Works
| विवरण | राशि |
|---|---|
| फर्नीचर बिक्री | ₹100 लाख |
| लकड़ी, पेंट और सामग्री | ₹40 लाख |
| वेतन | ₹20 लाख |
| किराया, बिजली और डिलीवरी | ₹10 लाख |
| EBITDA | ₹30 लाख |
हर ₹100 बिक्री पर ₹30 EBITDA बनता है। पर इन्वेंटरी, मशीन, ग्राहक वसूली, ब्याज, कर और वृद्धि निवेश अभी बाकी हो सकते हैं।
03. सूत्र और लेखांकन सावधानी
EBITDA कुछ मद हटाता है, लेकिन यह लेखांकन निर्णयों से मुक्त नहीं है। राजस्व पहचान, इन्वेंटरी मूल्यांकन, प्रावधान, पूंजीकरण, असाधारण मद और विदेशी मुद्रा उपचार परिणाम बदल सकते हैं।
04. चलती हुई केस स्टडी: DS Consumer Products Ltd.
केवल काल्पनिक शैक्षिक उदाहरण।
| माप | राशि | माप | राशि |
|---|---|---|---|
| राजस्व | ₹1,000 करोड़ | OCF | ₹115 करोड़ |
| EBITDA | ₹180 करोड़ | कैपेक्स | ₹35 करोड़ |
| EBIT | ₹150 करोड़ | FCF | ₹80 करोड़ |
| PAT | ₹100 करोड़ | बाजार पूंजीकरण | ₹2,000 करोड़ |
| ऋण | ₹100 करोड़ | नकदी | ₹50 करोड़ |
05. EBITDA मार्जिन
हर ₹100 राजस्व पर ₹18 EBITDA बनता है। इतिहास, सही peers, नकदी रूपांतरण, पूंजीगत तीव्रता और मार्जिन के कारण देखे बिना इसे अच्छा या कमजोर न कहें।
06. EBITDA किन कारणों से बदलता है?
राजस्व
- बिक्री मात्रा
- बिक्री मूल्य
- उत्पाद मिश्रण
लागत
- कच्चा माल
- कर्मचारी
- बिजली, ईंधन और माल ढुलाई
- मार्केटिंग और अन्य खर्च
सुधार संरचनात्मक हो सकता है, जैसे pricing power, या अस्थायी, जैसे कम commodity cost। कारण निवेश मूल्य तय करता है।
07. ऑपरेटिंग लीवरेज
सकारात्मक: राजस्व 20% और EBITDA 60% बढ़े क्योंकि fixed cost अधिक बिक्री पर फैली। नकारात्मक: राजस्व 10% और EBITDA 60% घटे क्योंकि fixed cost बनी रही।
08. लाभ से नकदी तक पुल
वास्तविक cash-flow reconciliation में अतिरिक्त मद हो सकती हैं।
09. EBITDA नकदी प्रवाह क्यों नहीं है?
कंपनी बिक्री दर्ज कर सकती है पर ग्राहक बाद में भुगतान करे। नकदी इन्वेंटरी में भी फंस सकती है। EBITDA ₹100 करोड़ हो और working capital ₹60 करोड़ सोख ले, तो OCF केवल ₹40 करोड़ हो सकता है।
10. रखरखाव बनाम वृद्धि कैपेक्स
रखरखाव कैपेक्स मौजूदा क्षमता बचाता है। वृद्धि कैपेक्स भविष्य की आय बढ़ाना चाहता है। आकर्षक प्रतिफल वाला growth capex वर्तमान FCF घटा सकता है, जबकि आवश्यक रखरखाव टालने से FCF कृत्रिम रूप से मजबूत दिख सकता है।
11. EBITDA की गुणवत्ता
सकारात्मक संकेत
- दोहराव वाली मांग
- स्थायी मार्जिन
- स्वस्थ बहुवर्षीय cash conversion
- सीमित adjustments
- नियंत्रित ऋण
- आकर्षक पूंजी प्रतिफल
चेतावनी
- EBITDA बढ़े पर नकदी कमजोर
- देनदार या इन्वेंटरी बिक्री से तेज बढ़े
- हर वर्ष one-time exclusions
- उच्च capex पर प्रतिफल न दिखे
- Peak-cycle margin
12. रिपोर्टेड, समायोजित और सामान्यीकृत EBITDA
रिपोर्टेड EBITDA वित्तीय विवरण से आता है। समायोजित EBITDA असामान्य मद हटाता है। सामान्यीकृत EBITDA टिकाऊ through-cycle कमाई का अनुमान है।
₹9,000 करोड़ EV पर current EV/EBITDA 9.0× और normalised EV/EBITDA 12.0× है। अस्थायी रूप से ऊंचा denominator शेयर को सस्ता दिखा सकता है।
13. EV/EBITDA मूल्यांकन
केवल multiple fair value सिद्ध नहीं करता। वृद्धि, मार्जिन स्थिरता, पुनर्निवेश, नकदी, ऋण, पूंजी प्रतिफल, चक्र और गवर्नेंस भी देखें।
14. परिदृश्य संवेदनशीलता
| परिदृश्य | राजस्व | मार्जिन | EBITDA | EV/EBITDA |
|---|---|---|---|---|
| Bear | ₹900 करोड़ | 14% | ₹126 करोड़ | 16.3× |
| Base | ₹1,000 करोड़ | 18% | ₹180 करोड़ | 11.4× |
| Bull | ₹1,100 करोड़ | 20% | ₹220 करोड़ | 9.3× |
EV ₹2,050 करोड़ स्थिर है; apparent multiple EBITDA assumption बदलने से बदलता है।
15. सेक्टर उपयोग
| सेक्टर | EBITDA के साथ क्या देखें? |
|---|---|
| मैन्युफैक्चरिंग | क्षमता उपयोग, capex, working capital और ROCE |
| टेलीकॉम | ARPU, network capex, spectrum obligation, debt और FCF |
| रिटेल | Same-store sales, leases और inventory turns |
| अस्पताल | Occupancy, revenue per bed और नई क्षमता पर return |
| बैंक | EBITDA प्राथमिक नहीं; NIM, asset quality, credit cost, capital adequacy, ROA और ROE देखें |
16. MBA निर्णय केस
| मेट्रिक | Alpha | Beta |
|---|---|---|
| EBITDA | ₹100 करोड़ | ₹100 करोड़ |
| OCF | ₹90 करोड़ | ₹35 करोड़ |
| Capex | ₹20 करोड़ | ₹60 करोड़ |
| Debt | ₹50 करोड़ | ₹500 करोड़ |
| Revenue growth | 8% | 20% |
Alpha का वर्तमान cash conversion बेहतर और risk कम है। Beta अधिक मूल्य बना सकती है यदि capex growth-oriented हो, incremental return आकर्षक हो और debt serviceable रहे।
17. DS Wealth Advisors चेकलिस्ट
- राजस्व और EBITDA explainable कारणों से बढ़ रहे हैं?
- EBITDA, OCF और FCF में बदलता है?
- देनदार, इन्वेंटरी और adjustments नियंत्रित हैं?
- Capex में maintenance और growth कितना है?
- ऋण नियंत्रित है?
- EBITDA normalised है और peers वास्तव में comparable हैं?
18. त्वरित पुनरावृत्ति
- EBITDA परिचालन लाभप्रदता है, नकदी नहीं।
- मार्जिन सुधार का कारण समझें।
- Working capital और capex cash conversion तय करते हैं।
- वर्तमान EBITDA टिकाऊ EBITDA से अलग हो सकता है।
- EV/EBITDA को cash flow, capital intensity, return on capital और risk के साथ उपयोग करें।
अस्वीकरण: यह सामान्य निवेशक शिक्षा है। यह व्यक्तिगत निवेश, कानूनी या कर सलाह अथवा प्रतिफल का आश्वासन नहीं है।